Domain gfbj.de kaufen?
Wir ziehen mit dem Projekt
gfbj.de um.
Sind Sie am Kauf der Domain
gfbj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gfbj.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **

Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier4,44 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Danke Taschentücher Dein kleiner Beitrag, Päckchen, Recyclingpapier, 4-lagig, nasenweich, je 9 Tücher, 15 Stück4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze Enthält 15 wiederverschließbare Päckchen mit je 9 Tüchern Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Päckchen Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier7,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
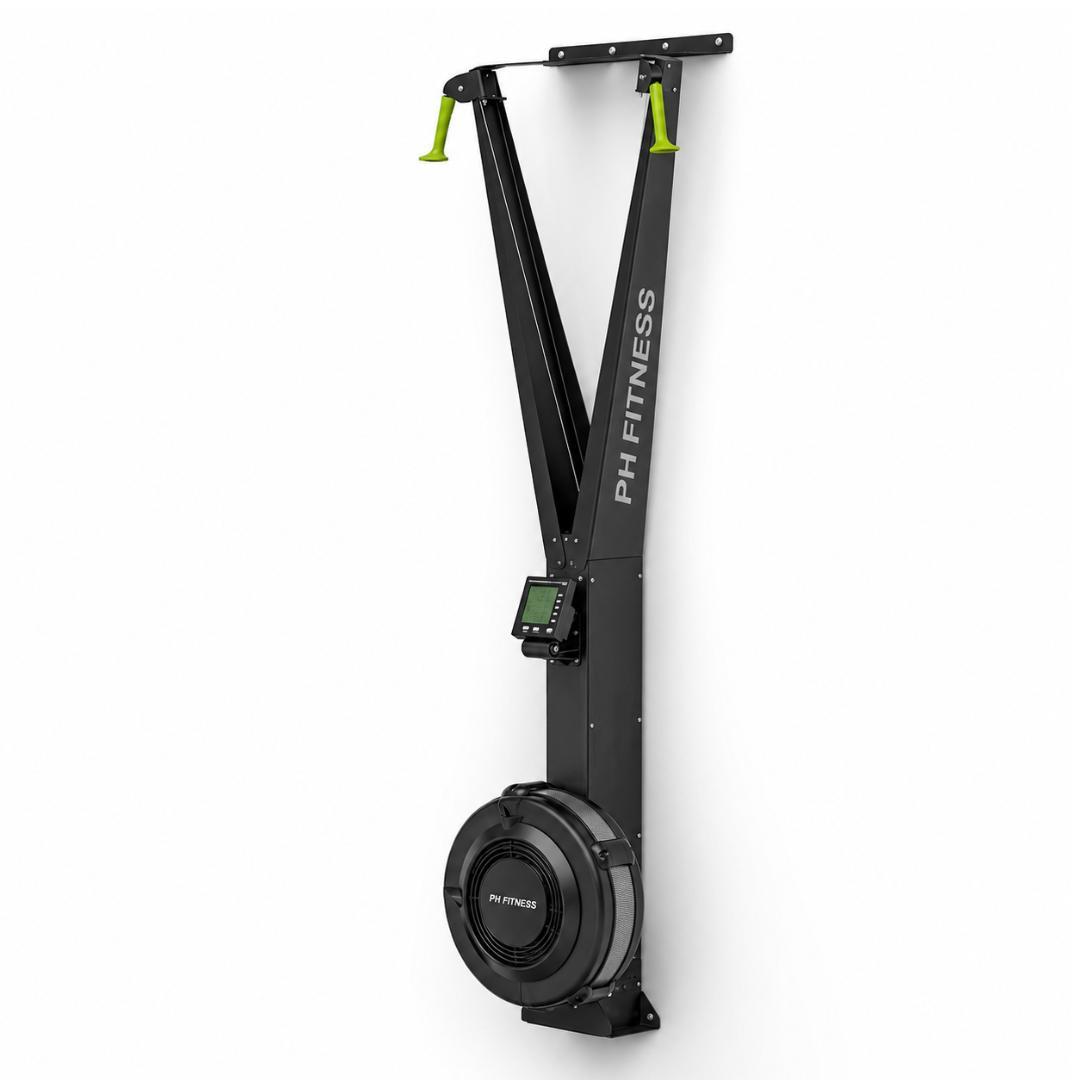
PH Fitness Skitrainer mit Luftwiderstand - zur WandmontagePH Fitness Ski-Ergometer Wandmontage - Professionelles Ganzkörpertraining ohne StellflächeDer PH Fitness Ski-Ergometer zur Wandmontage bringt das Trainingsprinzip professioneller Ski-Ergometer in dein Home Gym, CrossFit-Studio oder deinen Trainingsraum - ohne einen Quadratzentimeter Bodenfläche zu beanspruchen. Mit vier Schrauben fest an der Wand montiert, steht das Gerät stabil wie ein fest installiertes Studiogerät und gibt die gesamte Bodenfläche darunter frei.Das Montagepaket ist im Lieferumfang enthalten. Die Installation ist in 20 bis 30 Minuten abgeschlossen.Automatischer Luftwiderstand - kein Einstellen, einfach trainierenDas Luftwiderstandssystem des PH Fitness Ski-Ergometers arbeitet vollständig automatisch: Je schneller und kraftvoller du ziehst, desto größer wird der Widerstand. Je langsamer du ziehst, desto leichter. Kein Knopf, kein Regler, keine Unterbrechung. Das Gerät passt sich in Echtzeit an deine Leistung an - ideal für Intervalltraining, bei dem schnelle Wechsel zw613,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **

Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier4,44 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Danke Taschentücher Dein kleiner Beitrag, Päckchen, Recyclingpapier, 4-lagig, nasenweich, je 9 Tücher, 15 Stück4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze Enthält 15 wiederverschließbare Päckchen mit je 9 Tüchern Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Päckchen Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier7,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
PH Fitness Skitrainer mit Luftwiderstand - zur WandmontagePH Fitness Ski-Ergometer Wandmontage - Professionelles Ganzkörpertraining ohne StellflächeDer PH Fitness Ski-Ergometer zur Wandmontage bringt das Trainingsprinzip professioneller Ski-Ergometer in dein Home Gym, CrossFit-Studio oder deinen Trainingsraum - ohne einen Quadratzentimeter Bodenfläche zu beanspruchen. Mit vier Schrauben fest an der Wand montiert, steht das Gerät stabil wie ein fest installiertes Studiogerät und gibt die gesamte Bodenfläche darunter frei.Das Montagepaket ist im Lieferumfang enthalten. Die Installation ist in 20 bis 30 Minuten abgeschlossen.Automatischer Luftwiderstand - kein Einstellen, einfach trainierenDas Luftwiderstandssystem des PH Fitness Ski-Ergometers arbeitet vollständig automatisch: Je schneller und kraftvoller du ziehst, desto größer wird der Widerstand. Je langsamer du ziehst, desto leichter. Kein Knopf, kein Regler, keine Unterbrechung. Das Gerät passt sich in Echtzeit an deine Leistung an - ideal für Intervalltraining, bei dem schnelle Wechsel zw613,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **
-
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.